 (84-24) 2222 9999


Quản trị rủi ro và phòng, chống gian lận hoạt động tài chính tiêu dùng trong bối cảnh mới
Ngày đăng 02/10/2026
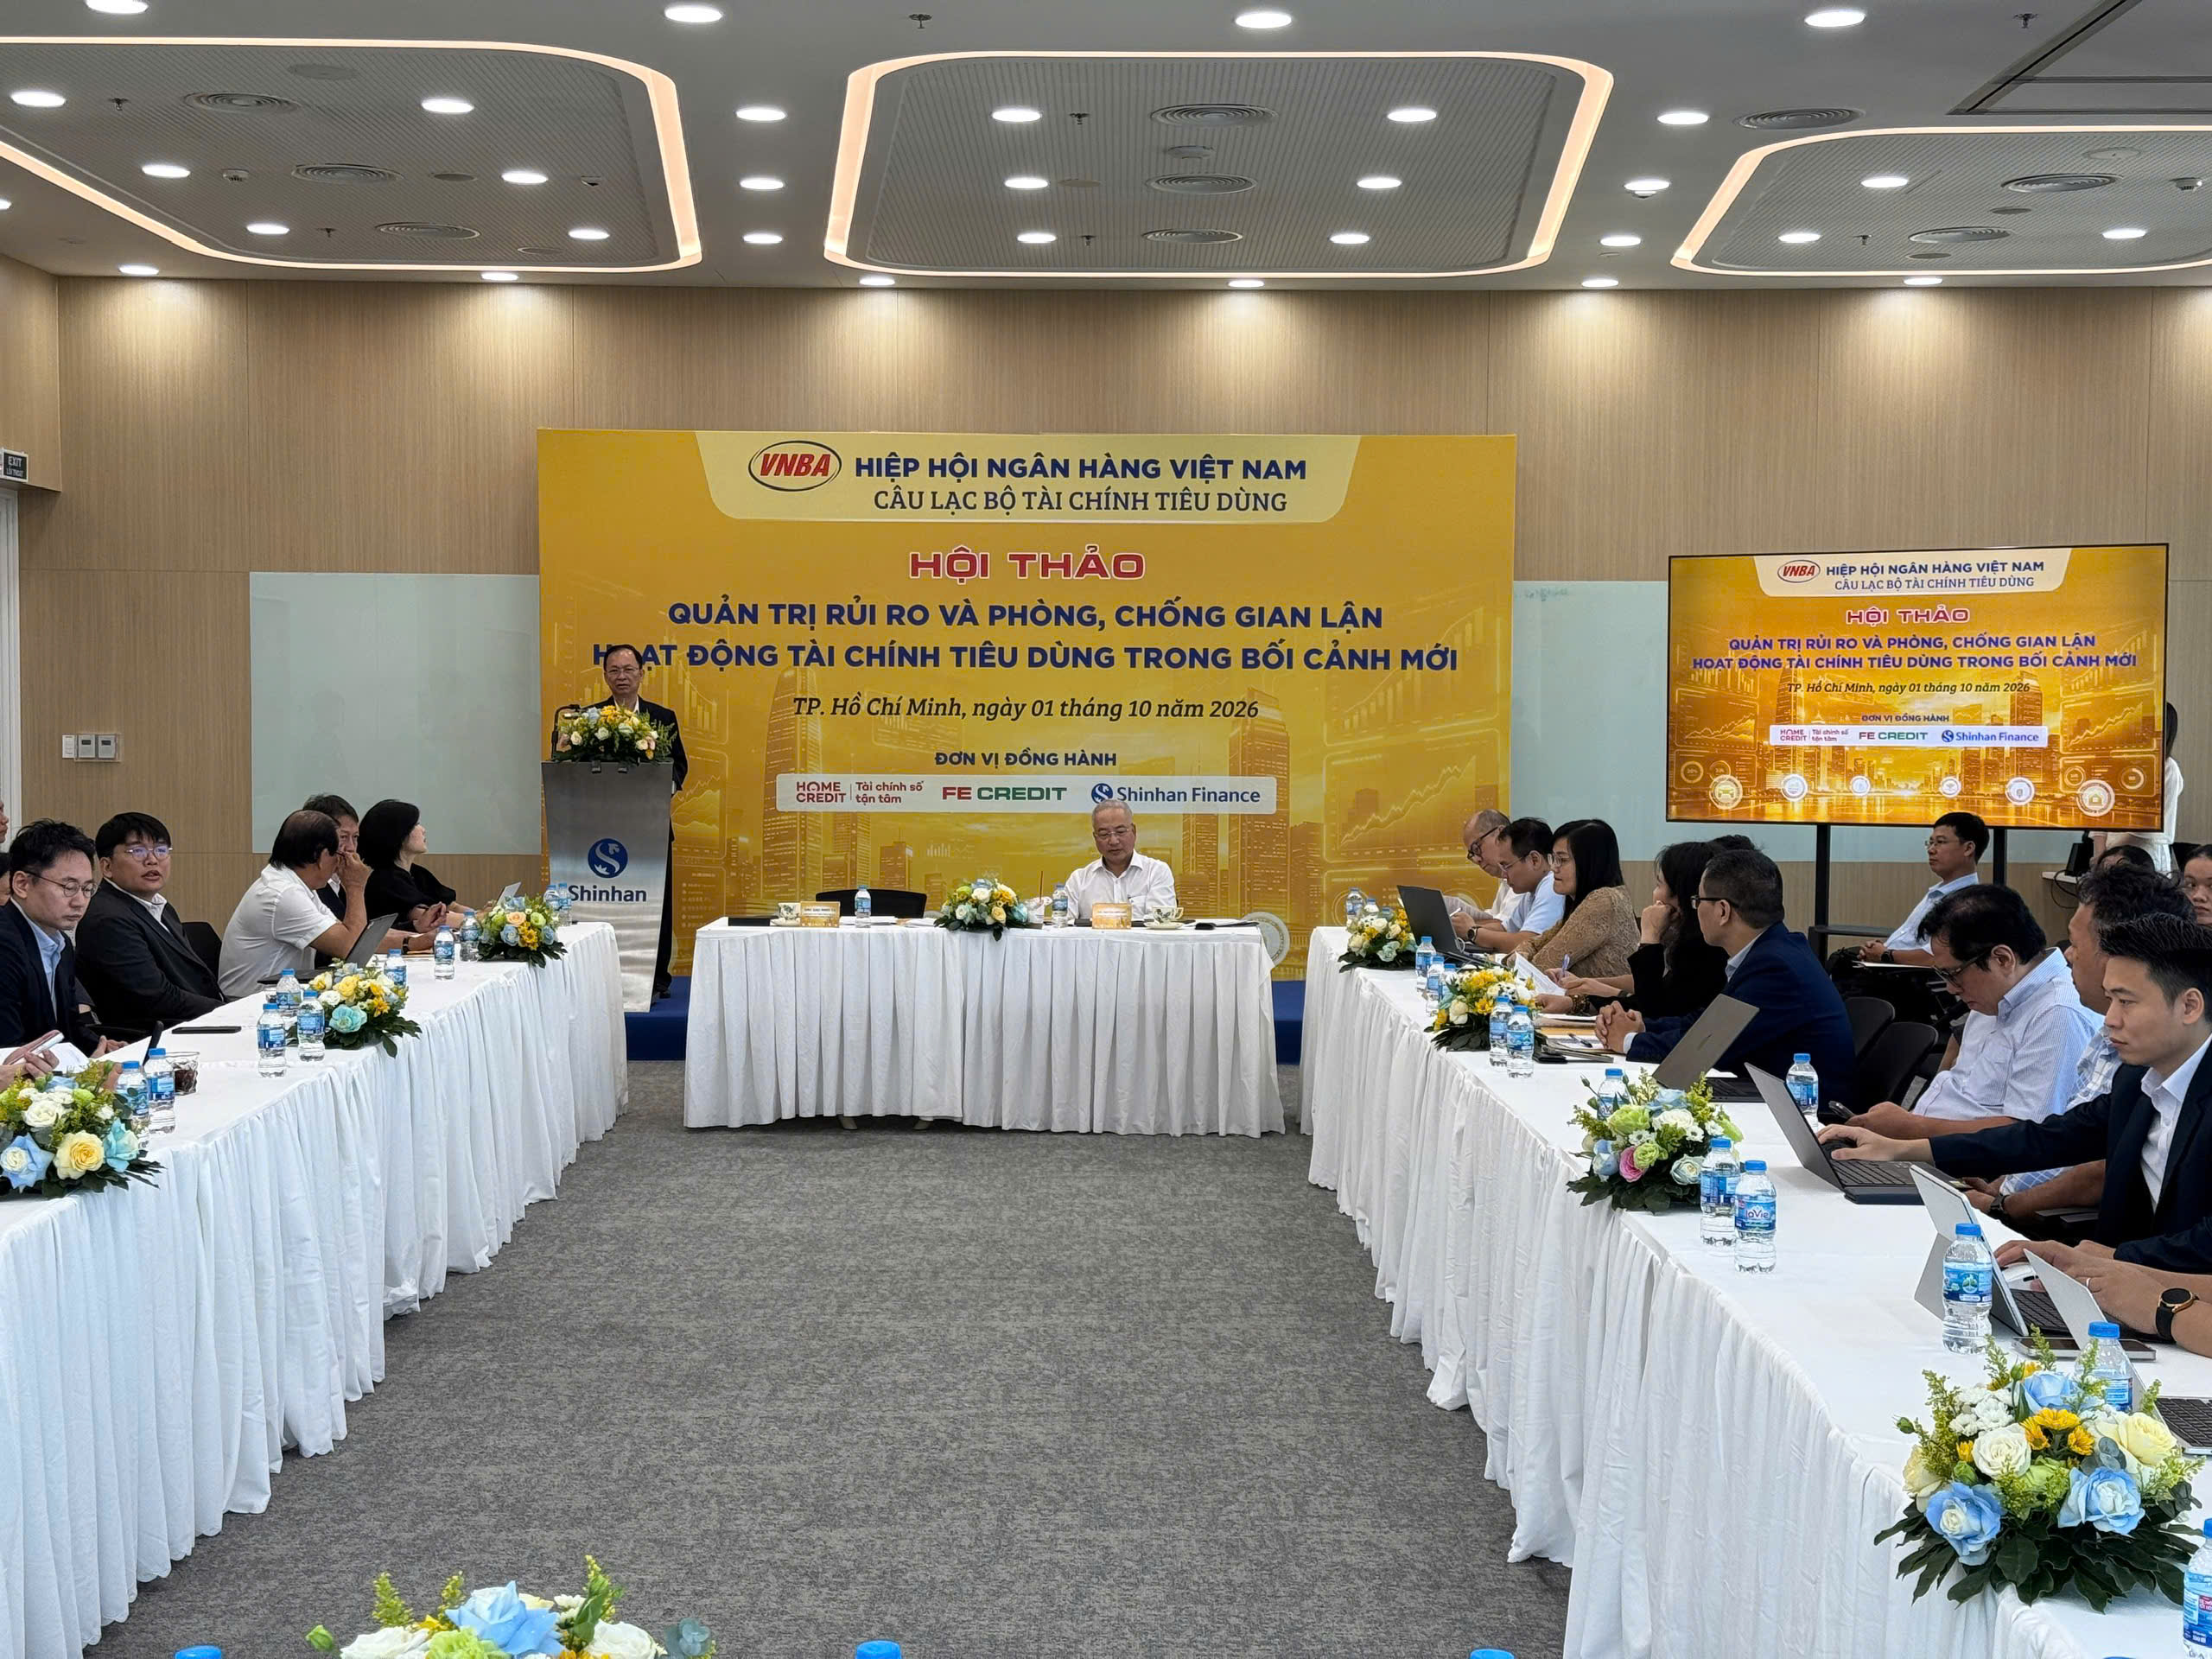
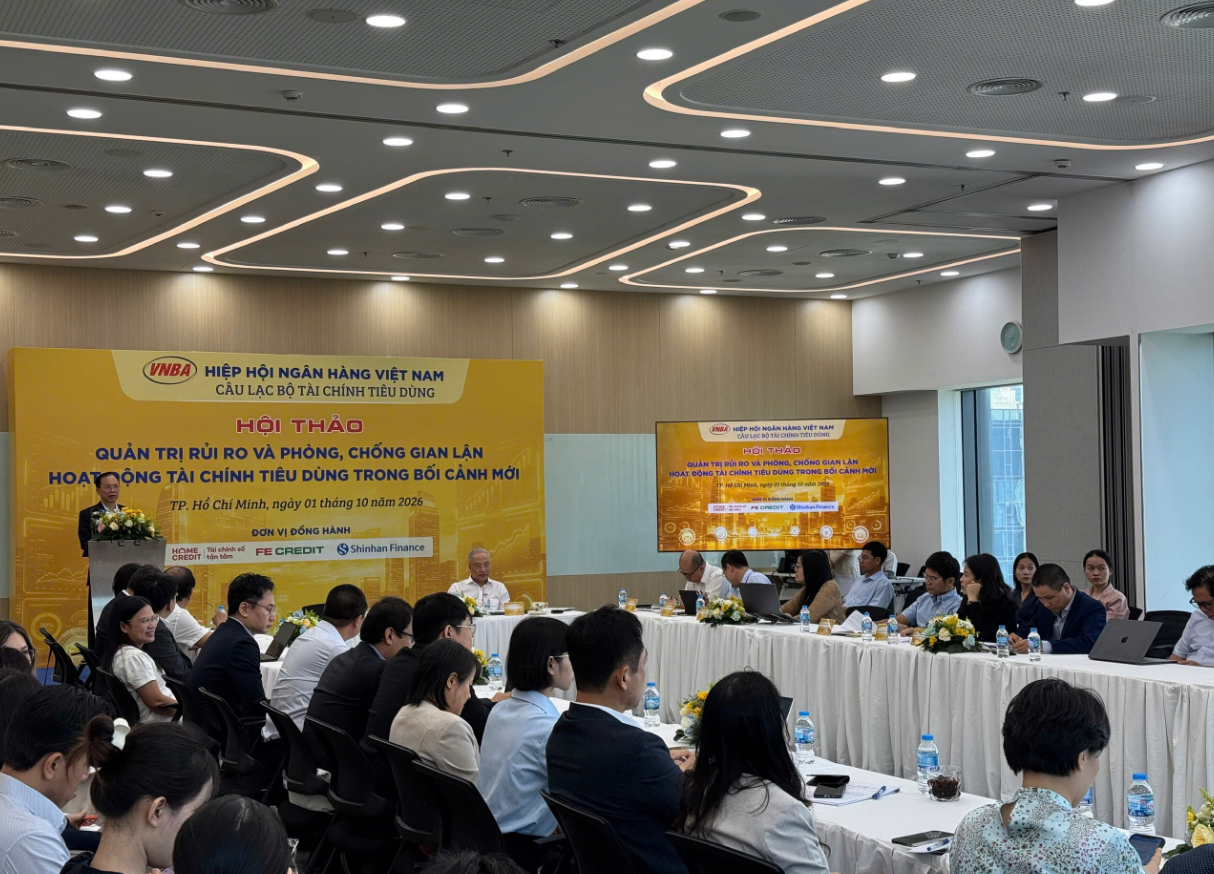
Ngày 1/10/2026, tại TP. Hồ Chí Minh, Câu lạc bộ Tài chính Tiêu dùng trực thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) đã tổ chức Hội thảo chuyên đề với chủ đề “Quản trị rủi ro và phòng, chống gian lận hoạt động tài chính tiêu dùng trong bối cảnh mới”.
Hội thảo có sự tham dự của TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam; đại diện một số đơn vị, vụ, cục thuộc Ngân hàng Nhà nước Việt Nam (NHNN); Ban Chủ nhiệm và các thành viên Câu lạc bộ (CLB) Tài chính Tiêu dùng; đại diện các ban, đơn vị thuộc Hiệp hội. Phó Tổng Giám đốc Tôn Thị Hải Yến đại diện EVF tham dự tọa đàm.
Sau giai đoạn tăng trưởng nhanh, thị trường tài chính tiêu dùng Việt Nam đang bước vào giai đoạn phát triển thận trọng và bền vững hơn. Các công ty tài chính có xu hướng chú trọng chất lượng khách hàng, dòng tiền và lịch sử tín dụng, đồng thời cơ cấu lại danh mục theo hướng tăng tỷ trọng các khoản vay có chất lượng tốt.
Song song với quá trình này, chuyển đổi số đang làm thay đổi sâu sắc mô hình hoạt động. Fintech, Big Data và AI ngày càng được ứng dụng trong thẩm định, cấp tín dụng và quản lý khách hàng. Các hình thức thanh toán, tín dụng mới như QR trả góp, thẻ tín dụng ảo hay mô hình “chi tiêu trước, trả góp sau” giúp nâng cao trải nghiệm và khả năng tiếp cận dịch vụ tài chính của người dân.
Tuy nhiên, tốc độ số hóa càng nhanh cũng đồng nghĩa với việc các tổ chức tài chính phải đối mặt với những loại rủi ro mới, đặc biệt là rủi ro tín dụng và gian lận trên môi trường số.
Một trong những thách thức đáng chú ý là xu hướng gia tăng nợ xấu. Đến cuối tháng 8/2026, nợ xấu của khối công ty tài chính tiêu dùng đạt gần 19.900 tỷ đồng, tăng từ 18.200 tỷ đồng cuối năm 2025. Đặc thù của khách hàng tài chính tiêu dùng là phần lớn có thu nhập trung bình hoặc thấp, khoản vay nhỏ và không có tài sản bảo đảm. Vì vậy, khả năng trả nợ dễ chịu tác động khi thu nhập, việc làm và điều kiện kinh tế thay đổi.
Bên cạnh yếu tố khách quan, cơ quan quản lý cũng chỉ ra những hạn chế từ nội tại một số công ty tài chính, đặc biệt trong quá trình thẩm định và quyết định cấp tín dụng. Nếu việc xác minh thông tin, đánh giá dòng tiền hoặc tuân thủ quy trình chưa đầy đủ, nguy cơ hình thành nợ xấu sẽ gia tăng.
Một nghịch lý lớn của tài chính tiêu dùng là doanh nghiệp phải đồng thời giải quyết hai yêu cầu tưởng như đối lập: đưa vốn đến khách hàng nhanh, thẩm định nhanh, phê duyệt và giải ngân nhanh nhưng vẫn phải kiểm soát rủi ro ở mức tốt nhất.
Khi quy trình dịch chuyển lên môi trường số, gian lận cũng trở nên phức tạp hơn. Rủi ro không còn xuất hiện ở một điểm đơn lẻ mà hình thành thành chuỗi liên kết giữa dữ liệu, danh tính, thiết bị, tài khoản nhận tiền và điểm bán. AI, Deepfake và mạng xã hội thậm chí có thể bị các đối tượng xấu sử dụng để giả mạo danh tính hoặc thao túng khách hàng thực hiện các thao tác xác thực.
Do đó, phòng chống gian lận không chỉ nhằm hạn chế tổn thất tài chính cho từng doanh nghiệp mà còn là điều kiện để bảo đảm sự an toàn, minh bạch và bền vững của toàn thị trường.
Ba nguyên tắc quản trị rủi ro quan trọng được đề xuất trong bối cảnh mới.
Thứ nhất, cần chuyển từ “kiểm soát nhiều hơn” sang “kiểm soát chính xác hơn”. Việc phòng ngừa gian lận không nên dẫn đến một quy trình quá phức tạp đối với tất cả khách hàng. Thay vào đó, tổ chức tài chính cần nhận diện đúng điểm rủi ro để bố trí các chốt kiểm soát phù hợp.
Thứ hai là quản trị dữ liệu có trách nhiệm. Các dữ liệu cảnh báo hay blacklist nên được sử dụng như công cụ hỗ trợ thẩm định trên cơ sở những tiêu chuẩn minh bạch, thay vì trở thành yếu tố duy nhất quyết định việc chấp nhận hoặc từ chối khách hàng.
Thứ ba là nâng cao chất lượng kiểm soát trên toàn chuỗi giá trị. Quản trị rủi ro không phải trách nhiệm riêng của bộ phận quản trị rủi ro hay kiểm soát nội bộ, mà phải xuyên suốt từ lãnh đạo, kinh doanh, công nghệ tới các đối tác trong hệ sinh thái.
Các kinh nghiệm được chia sẻ tại hội thảo cho thấy công nghệ đóng vai trò ngày càng quan trọng trong phòng chống gian lận. Xác thực sinh trắc học, nhận diện khuôn mặt, dữ liệu thiết bị và các công cụ phát hiện Deepfake đang trở thành những lớp bảo vệ quan trọng.
FE CREDIT cho biết đã số hóa khoảng 22 triệu khuôn mặt, xử lý khoảng một triệu hồ sơ mỗi tháng và phát hiện, ngăn chặn khoảng 2.000 trường hợp có dấu hiệu gian lận nhờ công nghệ nhận diện khuôn mặt.
Tuy nhiên, một thách thức khác là việc xác minh khả năng tài chính thực tế của khách hàng. Home Credit chỉ ra rằng thông tin thu nhập do khách hàng tự khai có thể thiếu chính xác, đặc biệt khi thu nhập là căn cứ quan trọng để xác định hạn mức tín dụng. Vì vậy, thẩm định cần phân biệt rõ giữa thu nhập khai báo, thu nhập khả dụng, khả năng chi trả và thu nhập đã được xác minh, đồng thời ứng dụng các mô hình dự báo để nâng cao chất lượng quyết định tín dụng.
Một thông điệp quan trọng của hội thảo là gian lận tài chính không thể được giải quyết hiệu quả nếu từng tổ chức hoạt động riêng lẻ.
Ngành tài chính tiêu dùng cần xây dựng một “ngôn ngữ chung” về chống gian lận và tăng cường cơ chế chia sẻ thông tin cảnh báo sớm. Khi một phương thức gian lận mới được phát hiện tại một tổ chức, thông tin cần được chia sẻ phù hợp để các thành viên khác có thể chủ động phòng vệ.
Điều này đòi hỏi sự phối hợp giữa Ngân hàng Nhà nước, Bộ Công an, Hiệp hội Ngân hàng, các tổ chức tín dụng, công ty thông tin tín dụng, doanh nghiệp công nghệ và các đối tác liên quan. Song song với đó, mỗi doanh nghiệp vẫn phải củng cố hệ thống kiểm soát nội bộ, nâng cấp công nghệ và thường xuyên cập nhật phương thức gian lận mới.
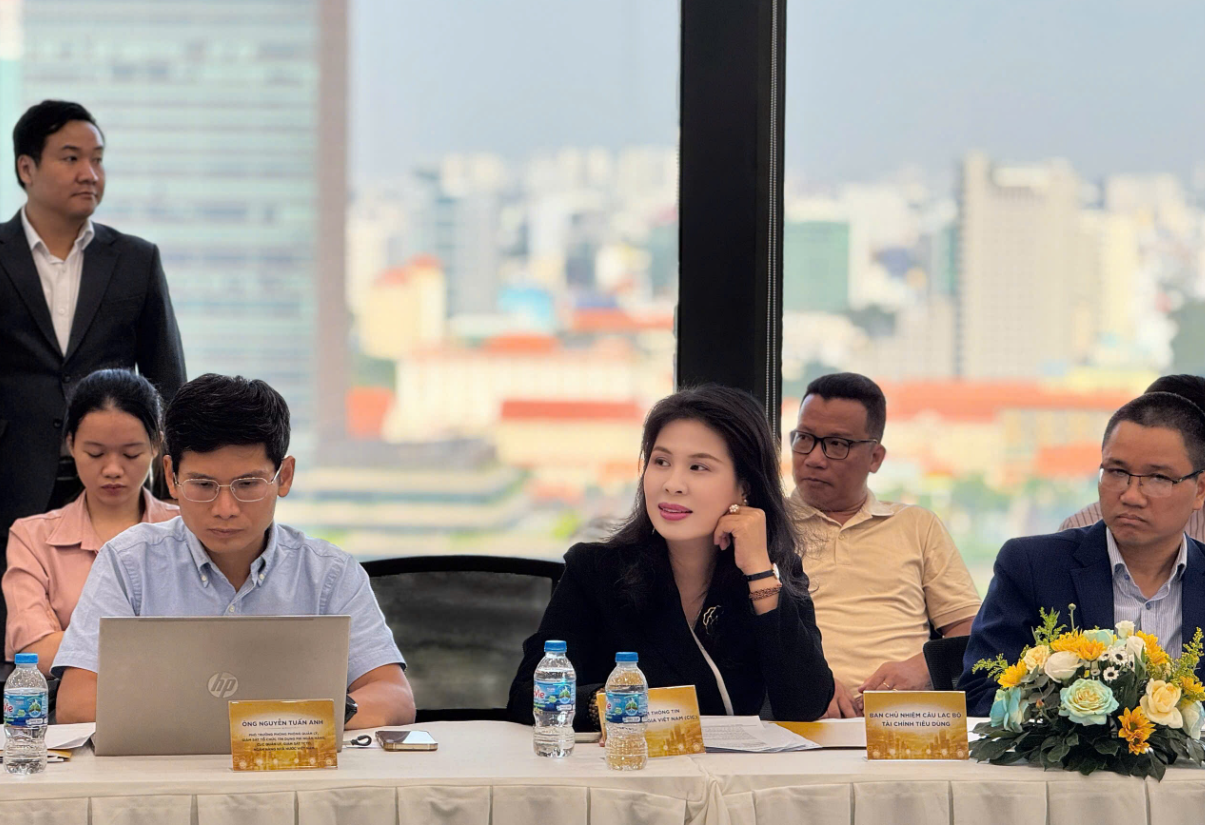
Những vấn đề đặt ra tại hội thảo cũng tương đồng với định hướng EVF đang triển khai khi Công ty xác định quản trị rủi ro là một trong những nhiệm vụ trọng tâm, vận hành theo mô hình ba tuyến phòng thủ, tách bạch giữa kinh doanh, quản lý rủi ro và kiểm tra – kiểm soát. Năm 2026, EVF tiếp tục kiện toàn bộ máy thông qua việc thành lập Khối Quản trị rủi ro, hướng tới chuyên môn hóa công tác nhận diện, đánh giá và kiểm soát rủi ro. Trong bối cảnh EVF mở rộng quy mô, chuyển đổi số và tiếp cận sâu hơn với thị trường vốn quốc tế, việc nâng cao năng lực quản trị rủi ro không chỉ giúp bảo đảm an toàn hoạt động mà còn tạo nền tảng cho tăng trưởng bền vững và củng cố niềm tin của nhà đầu tư, đối tác.